ОФЗ-ИН — это облигации федерального займа с индексируемым номиналом, то есть государственные облигации, у которых номинальная стоимость меняется с учетом инфляции. Главная особенность таких бумаг в том, что инвестор получает не только купонный доход, но и защиту номинала от роста потребительских цен по правилам конкретного выпуска. Если инфляция растет, расчетный номинал ОФЗ-ИН увеличивается, а купон начисляется на индексируемую базу. Но это не означает полной гарантии дохода в любой момент: рыночная цена ОФЗ-ИН может меняться, а при продаже до погашения результат зависит от цены сделки, НКД, срока владения, налогов и комиссий.
Что такое ОФЗ-ИН простыми словами
ОФЗ-ИН расшифровываются как облигации федерального займа с индексируемым номиналом. Их выпускает государство в лице Минфина России. В отличие от обычных облигаций, где номинал обычно остается неизменным, у ОФЗ-ИН номинальная стоимость пересчитывается с учетом индекса потребительских цен.
Проще говоря, государство занимает деньги у инвесторов, а номинал облигации корректируется на инфляцию по установленной методике. Поэтому ОФЗ-ИН часто называют инфляционными ОФЗ или облигациями, привязанными к инфляции.
| Термин | Что означает |
| ОФЗ-ИН | ОФЗ с индексируемым номиналом |
| Индексируемый номинал | Номинальная стоимость, которая пересчитывается с учетом инфляции |
| Купон | Процентный доход, который начисляется по условиям выпуска |
| ИПЦ | Индекс потребительских цен, который отражает изменение цен |
| Погашение | Дата, когда инвестору возвращается номинальная стоимость по условиям выпуска |
Как работает индексируемый номинал
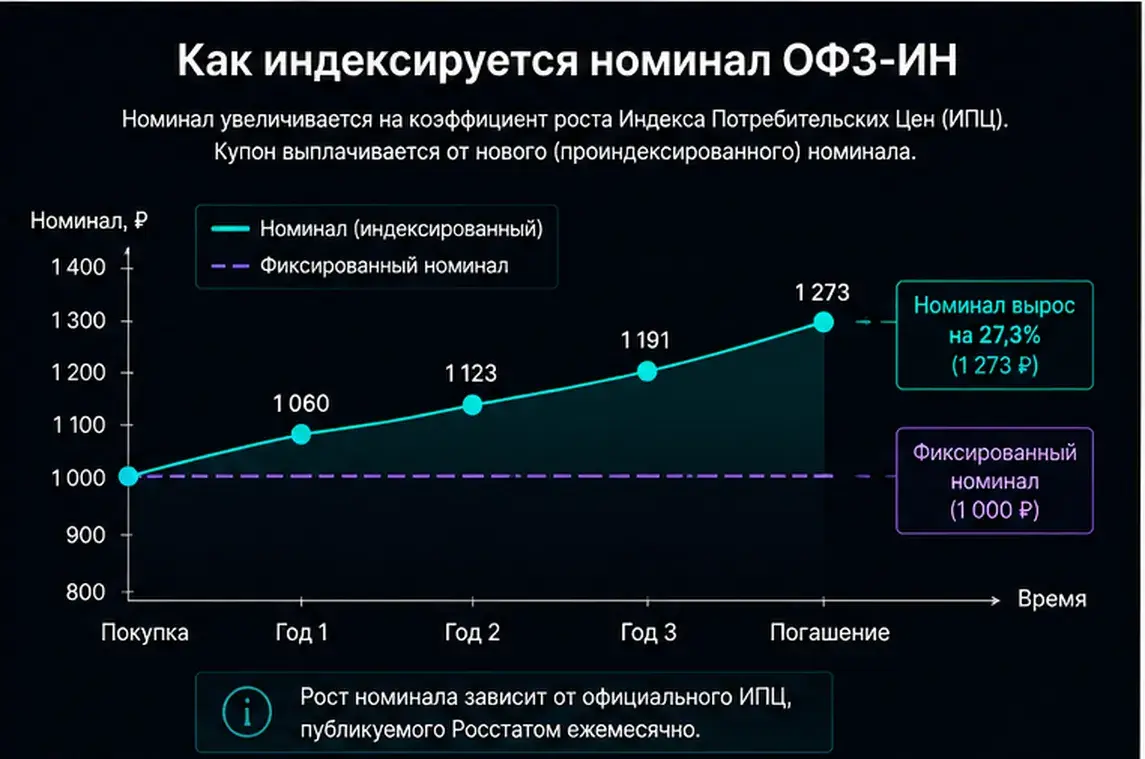
Ключевая идея ОФЗ-ИН — защита номинала от инфляции. Если у обычной облигации номинал условно фиксирован, то у инфляционной ОФЗ база для расчета меняется. Номинал пересчитывается по правилам выпуска, а купонный доход определяется как процент к рассчитанной номинальной стоимости на дату выплаты.
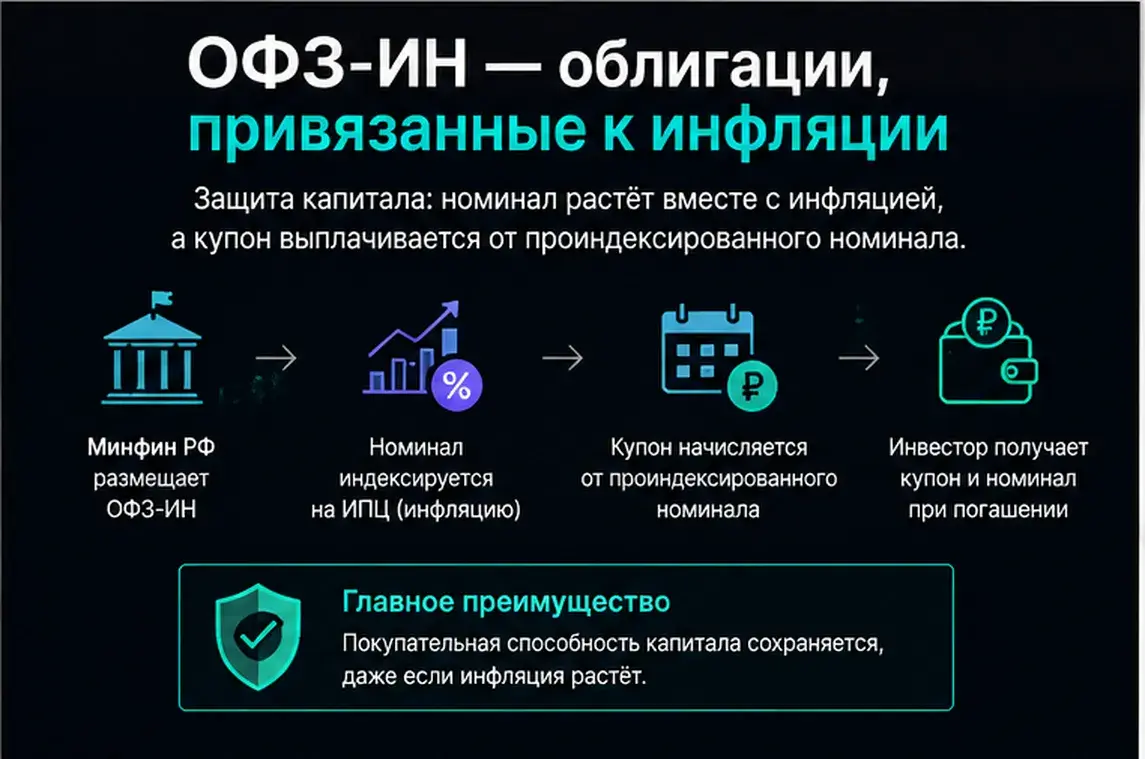
Упрощенная схема выглядит так:
- Минфин выпускает ОФЗ-ИН с установленными условиями обращения.
- Номинал бумаги индексируется с учетом инфляции по методике выпуска.
- Купон начисляется на индексируемую номинальную стоимость.
- Инвестор получает купоны по графику выплат.
- В дату погашения возвращается номинальная стоимость, рассчитанная по условиям выпуска.
Из чего складывается доход по ОФЗ-ИН
Доход инвестора по ОФЗ-ИН может складываться из нескольких элементов. Важно не путать инфляционную индексацию с полной защитой от любых рыночных рисков.
| Источник результата | Как работает | Что важно понимать |
| Купон | Выплачивается по графику и рассчитывается от номинальной базы по условиям выпуска | Купонная ставка может быть невысокой, потому что часть результата дает индексация |
| Индексация номинала | Номинальная стоимость пересчитывается с учетом инфляции | Защита работает по формуле выпуска, а не по личным расходам инвестора |
| Рыночная цена | Облигация торгуется на бирже и может быть выше или ниже расчетной стоимости | При продаже до погашения возможна прибыль или убыток |
| Погашение | В конце срока возвращается номинальная стоимость по условиям выпуска | Результат более понятен при удержании до погашения |
Чем ОФЗ-ИН отличаются от ОФЗ-ПД и ОФЗ-ПК
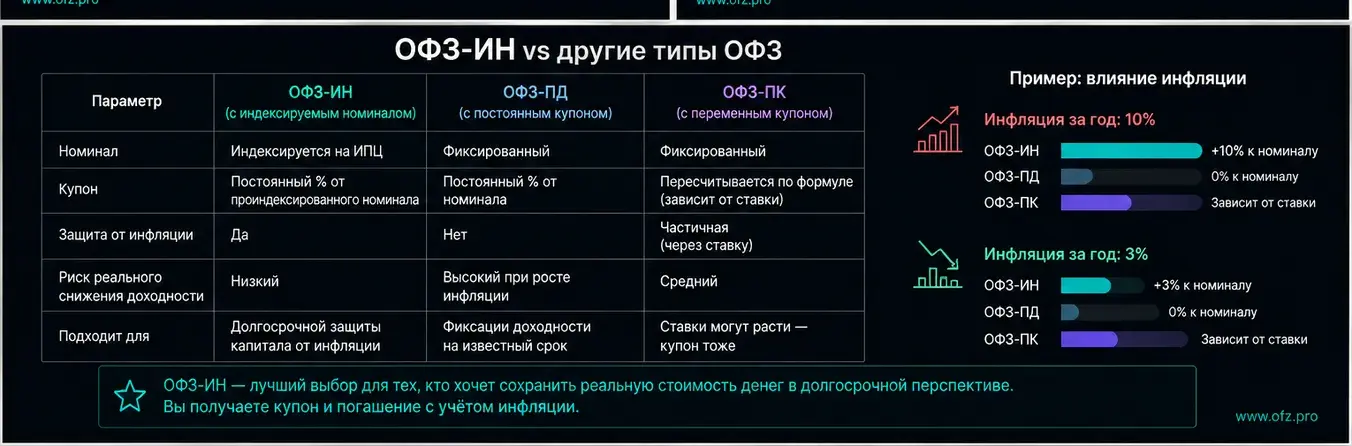
ОФЗ-ИН лучше рассматривать не как замену всем ОФЗ, а как отдельный тип облигаций под конкретную задачу — защиту капитала от инфляции. У каждого типа ОФЗ своя логика выплат и поведения цены.
| Критерий | ОФЗ-ПД | ОФЗ-ПК | ОФЗ-ИН |
| Главная идея | Постоянный купон | Переменный купон | Индексируемый номинал |
| Что известно заранее | Размер купона и даты выплат | Формула купона | Формула индексации и условия купона |
| От чего зависит результат | Цена покупки, купон, срок и ставки | Ставочные индикаторы и цена | Инфляция, цена покупки и срок владения |
| Когда интересны | При желании зафиксировать доходность | При высокой или неопределенной ставке | При ожидании высокой инфляции или для защиты реальной стоимости капитала |
| Что сложнее | Оценить дюрацию и цену | Понять будущий купон | Понять индексацию и реальную доходность |
Когда ОФЗ-ИН могут быть полезны инвестору
Инфляционные ОФЗ могут быть полезны тем, кто хочет не просто получить купон, а сохранить покупательную способность части капитала. Они особенно интересны, если инвестор опасается, что фактическая инфляция будет выше ожидаемой, а обычные облигации не компенсируют рост цен.
- для долгосрочной защиты части капитала от инфляции;
- для диверсификации облигационного портфеля;
- если инвестор хочет иметь инструмент, связанный с индексом потребительских цен;
- если цель — не максимальный купон сегодня, а сохранение реальной стоимости денег;
- как дополнение к ОФЗ-ПД и ОФЗ-ПК в портфеле.
Когда ОФЗ-ИН могут не подойти
ОФЗ-ИН не являются универсальным решением. Если инвестору нужен высокий текущий купон или короткий горизонт, такие бумаги могут оказаться не самым удобным вариантом. Индексируемый номинал лучше раскрывает смысл при достаточно длинном сроке владения и понимании механики выпуска.
- если деньги могут понадобиться в ближайшее время;
- если инвестор не готов разбираться в индексации номинала;
- если важен высокий предсказуемый купон здесь и сейчас;
- если выпуск малоликвиден и его сложно быстро продать по справедливой цене;
- если инвестор покупает бумагу только из-за слова «инфляция», не сравнивая доходность с альтернативами.
Какие риски есть у ОФЗ-ИН
Главный риск ОФЗ-ИН не в том, что эмитентом выступает государство, а в том, что рыночный результат инвестора может отличаться от ожидаемого. Облигация торгуется на бирже, и при продаже до погашения цена может быть невыгодной.
| Риск | Что означает | Как снизить |
| Рыночный риск | Цена может снижаться на бирже | Не покупать на короткий срок без плана |
| Процентный риск | Изменение ставок влияет на цену облигаций | Сравнивать срок, дюрацию и цель инвестирования |
| Риск ликвидности | Выпуск может быть сложно быстро продать | Проверять объем торгов и спред |
| Инфляционный риск ожиданий | Фактическая польза зависит от будущей инфляции и цены покупки | Сравнивать ОФЗ-ИН с ОФЗ-ПД, флоатерами и вкладами |
| Налоговый и комиссионный эффект | Чистый результат ниже расчетного | Учитывать налоги, НКД и комиссии |
Что проверить перед покупкой ОФЗ-ИН
- номер выпуска и ISIN;
- дату погашения;
- текущую цену и НКД;
- текущую номинальную стоимость с учетом индексации;
- условия расчета индексируемого номинала;
- купонную ставку и даты выплат;
- доходность к погашению и сравнение с ОФЗ-ПД;
- ликвидность, объем торгов и спред в стакане;
- налоги, комиссии и формат счета: брокерский счет или ИИС.
Как сравнивать ОФЗ-ИН с обычными ОФЗ
Сравнение ОФЗ-ИН с ОФЗ-ПД нельзя сводить только к купону. У ОФЗ-ИН часть результата находится в индексации номинала, поэтому купон может выглядеть ниже, чем у обычных выпусков. Для корректного сравнения нужно смотреть ожидаемую инфляцию, доходность, цену, срок и сценарии по ставке.
- сравните срок до погашения с вашей целью;
- проверьте, насколько цена отличается от номинальной стоимости;
- посмотрите, какая доходность заложена рынком;
- сравните с ОФЗ-ПД похожего срока;
- оцените, насколько вам важна защита от инфляции именно в этой части портфеля.
Пример простыми словами
Представим, что инвестор покупает ОФЗ-ИН для долгосрочной части портфеля. Если инфляция растет, номинальная стоимость бумаги по условиям выпуска индексируется, и купон начисляется на обновленную базу. Инвестор получает купоны и рассчитывает на возврат индексированного номинала при погашении. Но если он решит продать бумагу раньше срока, итог будет зависеть от рыночной цены на дату продажи.
Главные плюсы и минусы ОФЗ-ИН
| Плюсы | Минусы |
| Номинал связан с инфляцией. | Механика сложнее, чем у ОФЗ-ПД. |
| Подходят для защиты части капитала. | Текущий купон может казаться ниже, чем у обычных ОФЗ. |
| Могут диверсифицировать портфель ОФЗ. | Рыночная цена может меняться. |
| Интересны при риске высокой инфляции. | Нужно учитывать ликвидность, НКД, налоги и комиссии. |
Что важно запомнить
- ОФЗ-ИН — это облигации федерального займа с индексируемым номиналом.
- Их главная особенность — связь номинальной стоимости с инфляцией.
- Купон начисляется по условиям выпуска на расчетную номинальную базу.
- ОФЗ-ИН могут защищать часть капитала от роста цен, но не убирают рыночный риск.
- При продаже до погашения инвестор может получить результат хуже ожидаемого.
- Перед покупкой нужно сравнивать ОФЗ-ИН с ОФЗ-ПД, ОФЗ-ПК, вкладами и целями портфеля.
FAQ
Что такое ОФЗ-ИН?
ОФЗ-ИН — это облигации федерального займа с индексируемым номиналом. Их номинальная стоимость пересчитывается с учетом инфляции по условиям выпуска.
ОФЗ-ИН защищают от инфляции полностью?
Они дают защиту по формуле индексируемого номинала, но не гарантируют отсутствие убытков при продаже до погашения.
Чем ОФЗ-ИН отличаются от ОФЗ-ПД?
У ОФЗ-ПД основная логика — постоянный купон, а у ОФЗ-ИН — индексируемый номинал, связанный с инфляцией.
Можно ли потерять деньги на ОФЗ-ИН?
Да, если купить дорого и продать до погашения по более низкой рыночной цене, а также если не учесть НКД, налоги и комиссии.
Кому подходят ОФЗ-ИН?
Они могут подойти инвесторам, которые хотят защитить часть капитала от инфляции и готовы держать бумагу достаточно долго.
Что смотреть перед покупкой?
Срок до погашения, цену, НКД, индексируемый номинал, купон, доходность, ликвидность и правила конкретного выпуска.
← Предыдущая статья Как работают флоатеры RUONIA и переменный купон
Следующая статья → Инфляционные ОФЗ как защищают капитал и когда их выбирать