Отчёт за неделю (10.10 → 17.10)
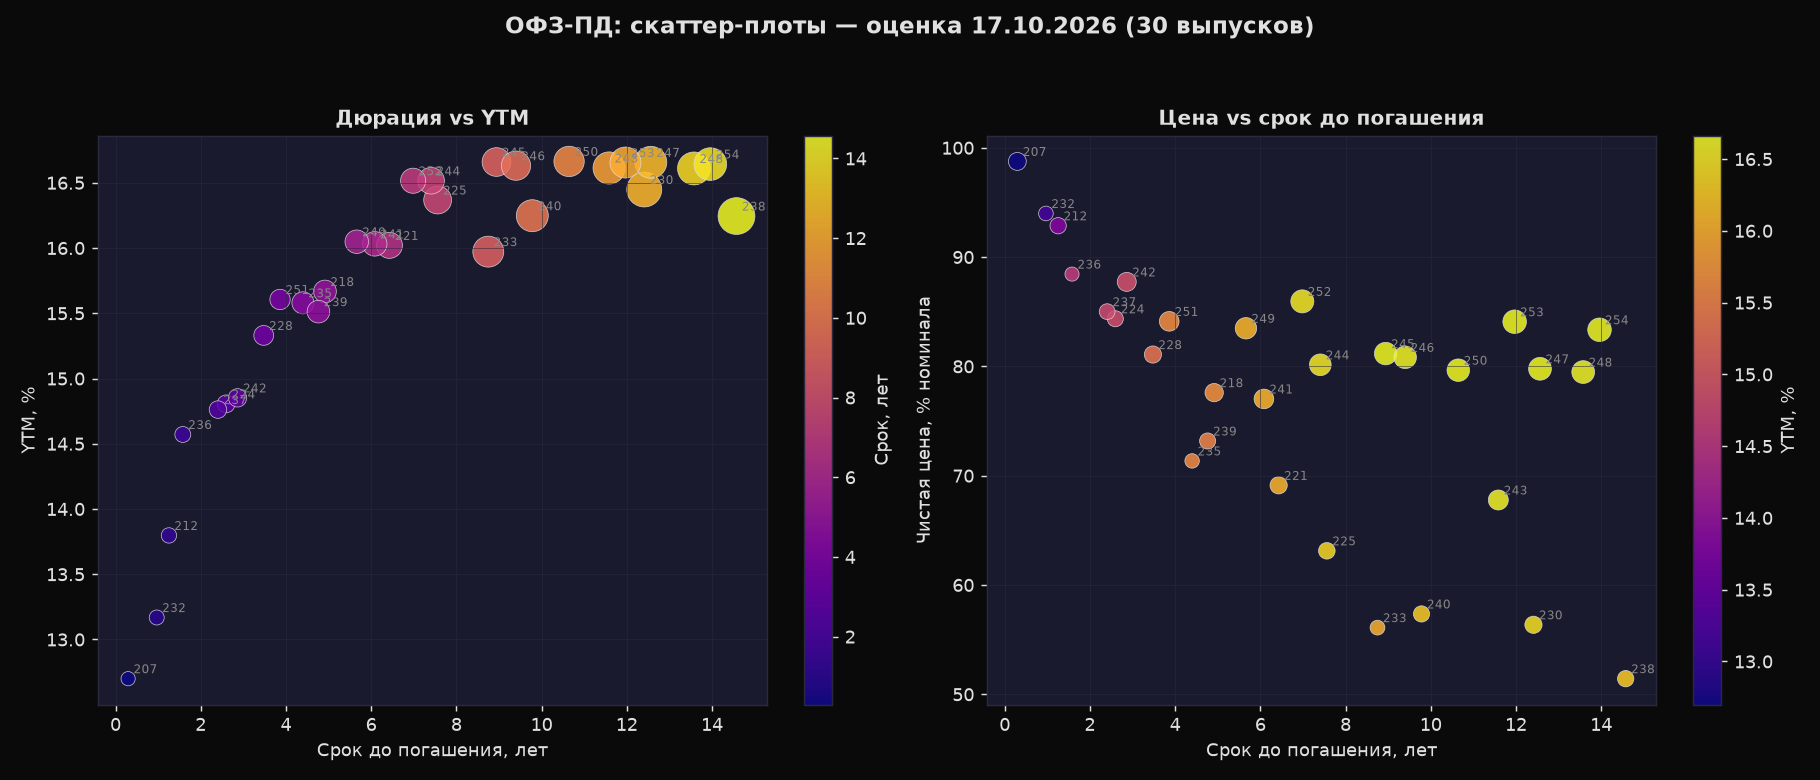
- Рынок в боковике: средняя YTM -0.01 п.п., средняя цена +0.18% — консолидация после распродажи начала месяца. Рублёвая оценка портфеля выросла на +192 руб почти целиком за счёт накопленного купонного дохода, а не переоценки.
- Bull-flattening: короткий конец (<2 лет) +0.20 п.п., длинный (>8 лет) -0.09 п.п. — короткие доходности подрастают, длинные чуть снижаются; кривая уплощается.
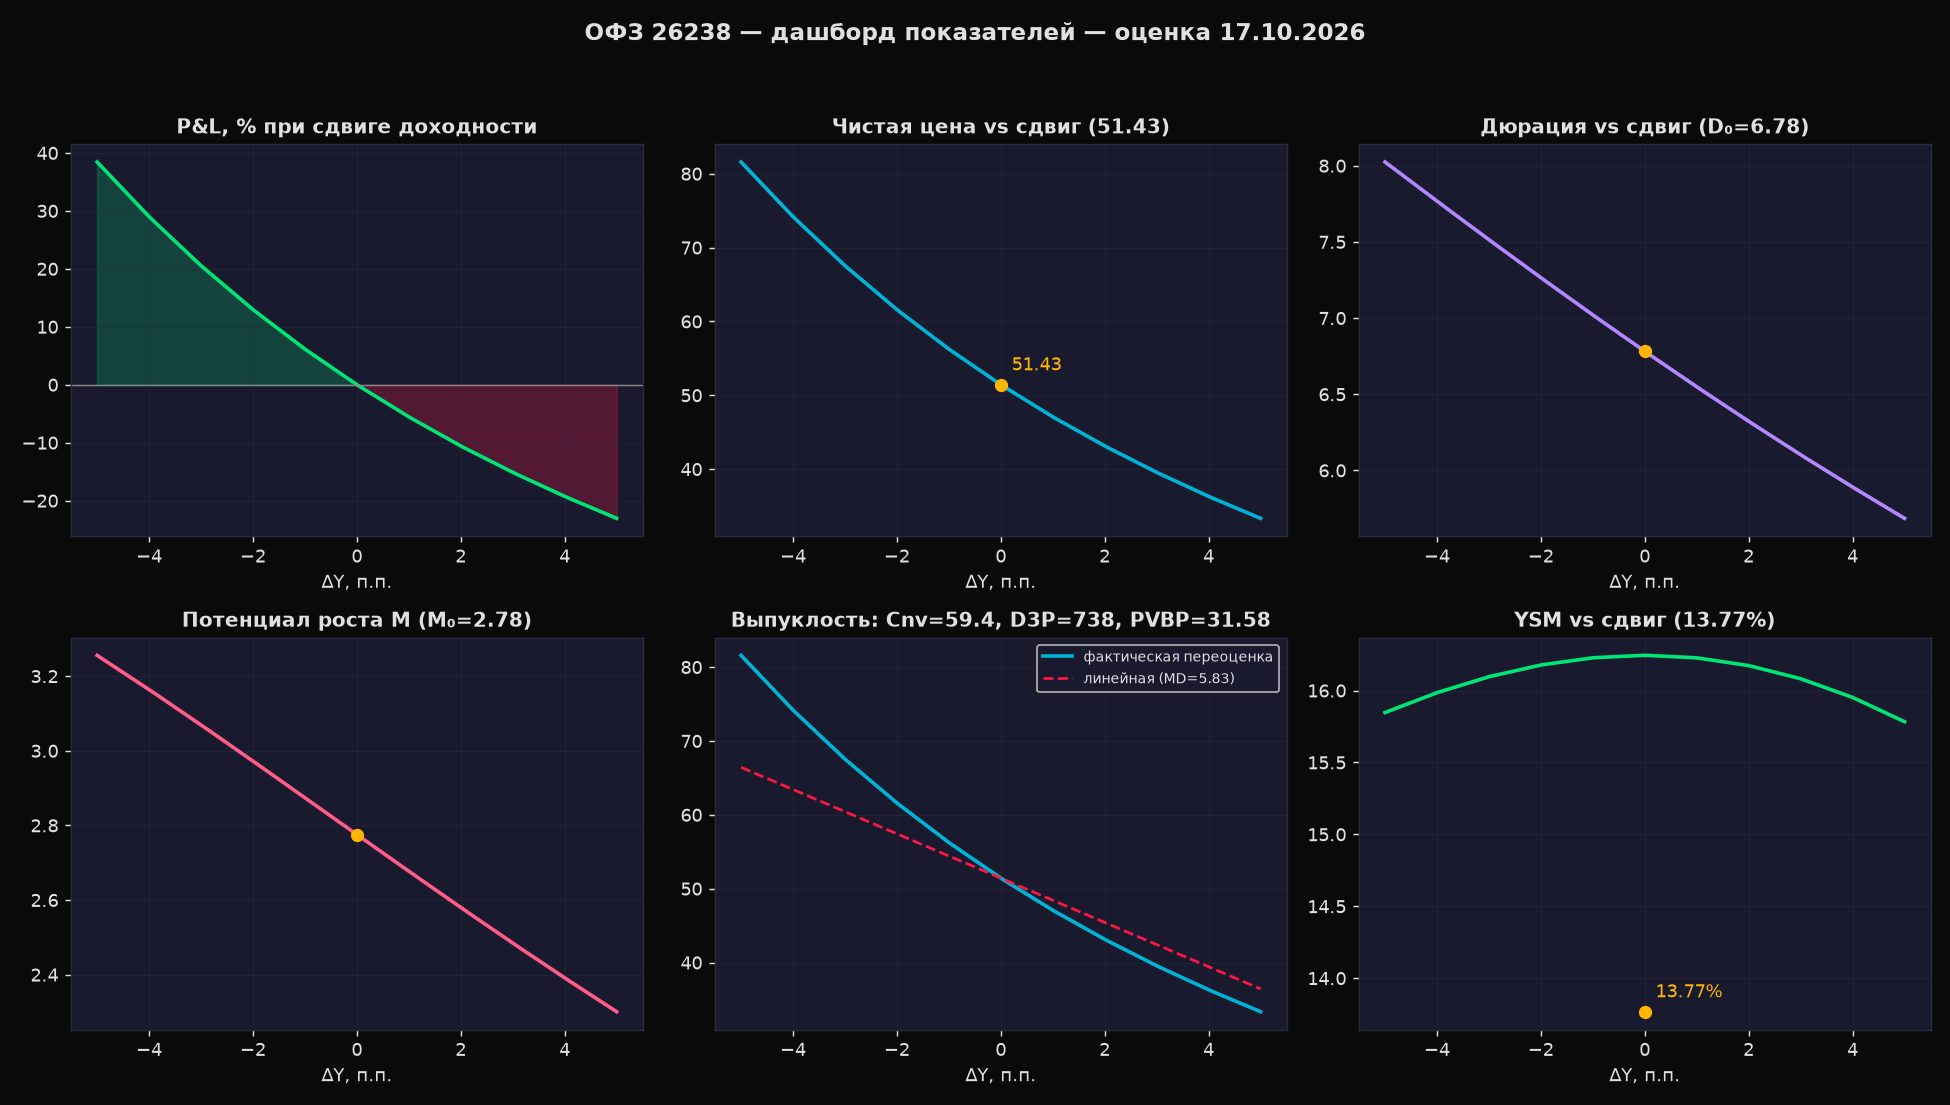
- Покупали длинные: сильнее всего подорожали 240 (+0.66%, YTM −0.20 п.п.), 238 (+0.58%, −0.18), 230 (+0.55%, −0.16) — спрос сместился на самый длинный конец при почти нулевом среднем движении.
- Продавали короткие: 207 (+0.45 п.п.: 12.25% → 12.70%), 232 (+0.24), 251 (+0.15) — короткий конец продолжает «догонять» кривую после аномально низких уровней (207 за две недели: 10.90% → 12.70%).
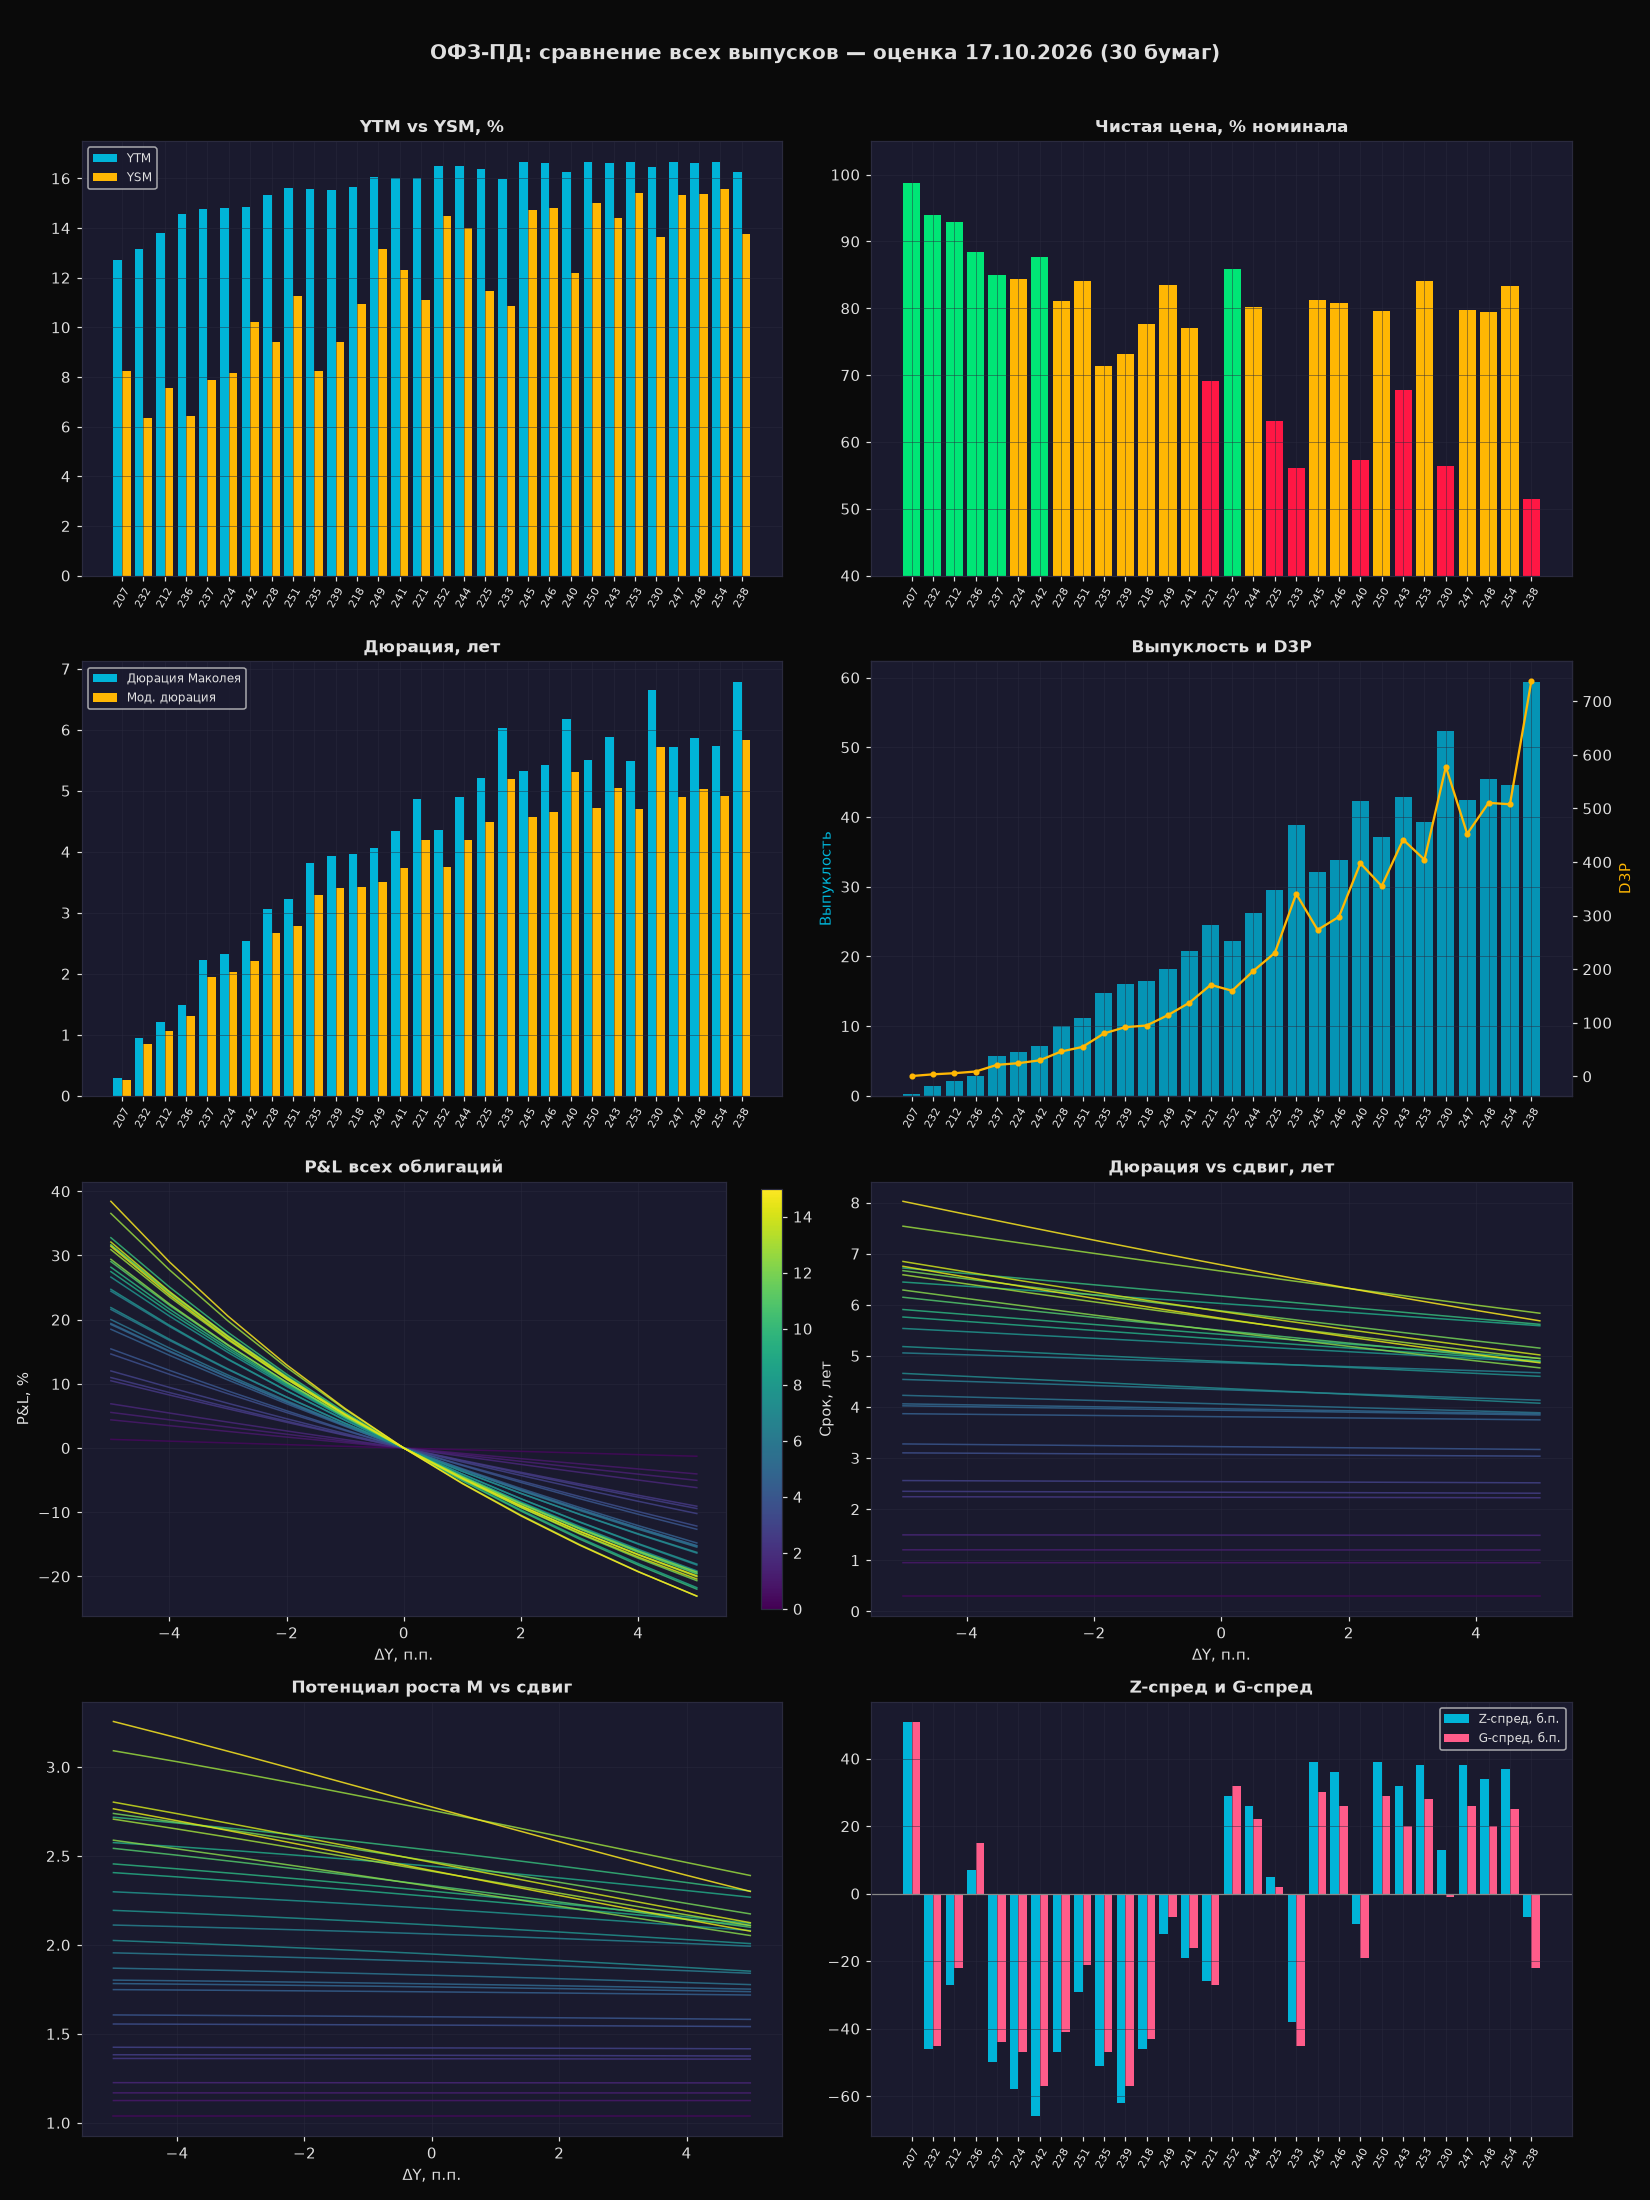
- Спреды расширились: Z-спред в среднем +22 б.п. (251: +38, 207: +38, 232: +26) при почти неизменных доходностях — рынок переоценивает премию за риск, осторожность сохраняется.
- Дюрации: мод. дюрация −0.28 в среднем — механика купонных выплат 07.10/14.10; реальная дюрация почти без изменений (−0.01). Наибольший сдвиг у 228 (+0.12) — после выплаты купона 14.10.
- Потенциал M: практически не изменился (среднее −0.01, максимум +0.03 у 228) — ни доходности, ни цены существенно не сдвинулись; у длинных бумаг M по-прежнему 2.4–3.3.
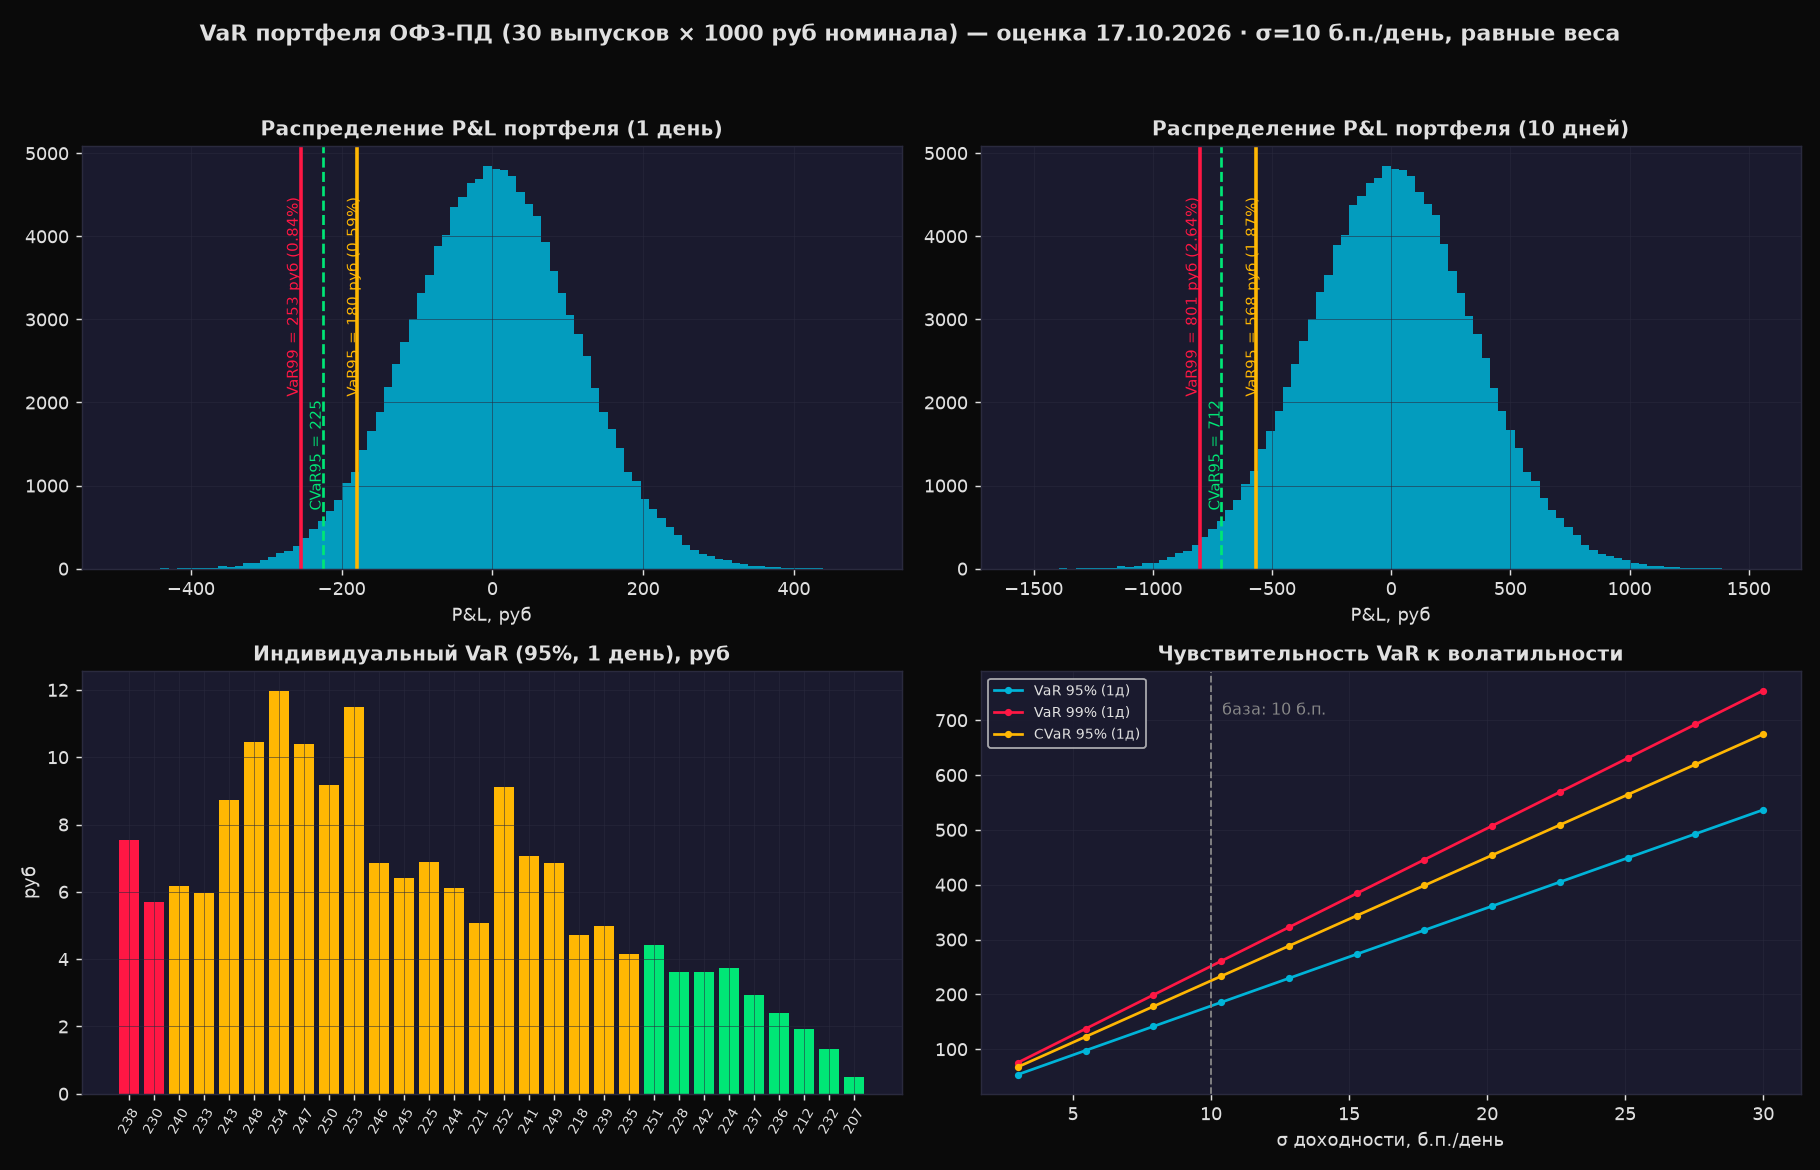
- VaR-портфель (σ=10 б.п./день, равные веса, параллельный сдвиг): Delta-Normal 1д: 180/255 руб. MC: 120 000 сэмплов, ΔY ~ N(0, σ), полная переоценка через сплайн кривой P&L портфеля. Delta-Gamma учитывает выпуклость (портфельная Cnv = 24.7).