Купон, номинал и НКД по ОФЗ, базовые понятия
Жить на купоны от ОФЗ можно, если размер капитала достаточно большой, а портфель собран так, чтобы купонные выплаты покрывали регулярные расходы. В этом случае инвестор получает деньги не от продажи облигаций, а за счет периодических выплат по ним.
Но важно понимать: жизнь на купоны — это не быстрый способ разбогатеть. Это финансовая стратегия, которая требует капитала, дисциплины, учета налогов, инфляции, рисков и регулярного обновления портфеля.
Коротко: чтобы жить на купоны, нужно рассчитать ежемесячные расходы, определить требуемый капитал, подобрать ОФЗ с подходящим графиком выплат и учитывать налоги, инфляцию, ставку ЦБ и риск изменения цены облигаций.
Важно: материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Перед покупкой ОФЗ для пассивного дохода нужно учитывать личные расходы, срок, налоговую ситуацию, риски и актуальные рыночные доходности.
Что такое купон по ОФЗ
Купон по ОФЗ — это периодическая выплата владельцу облигации. Размер и график выплат зависят от типа выпуска: у ОФЗ-ПД купон фиксирован, у ОФЗ-ПК он меняется по установленной формуле. Купон показывает денежный поток по бумаге, но сам по себе не равен полной доходности к погашению.
Что такое номинал облигации
Номинал облигации — это базовая стоимость, от которой обычно рассчитывается купон и которую эмитент возвращает при погашении, если условия выпуска не предусматривают иной порядок выплат. Рыночная цена ОФЗ может быть выше или ниже номинала, поэтому номинал нельзя путать с текущей стоимостью покупки на бирже.
Что такое НКД
НКД — накопленный купонный доход, то есть часть очередного купона, которая уже накопилась с даты предыдущей выплаты. НКД растет по мере приближения следующей купонной даты и обнуляется после выплаты купона.
Что такое НКД и почему его нужно платить
При покупке ОФЗ между купонными датами покупатель обычно компенсирует продавцу накопленную часть купона через НКД. Это нужно потому, что следующий купон целиком получит новый владелец облигации, хотя часть периода бумага находилась у предыдущего владельца. Поэтому фактическая сумма сделки учитывает не только рыночную цену облигации, но и НКД.
Что значит жить на купоны
Жить на купоны — значит получать регулярные выплаты по облигациям и использовать их для покрытия расходов. В отличие от стратегии продажи активов, здесь инвестор старается сохранить основной капитал и тратить только денежный поток.
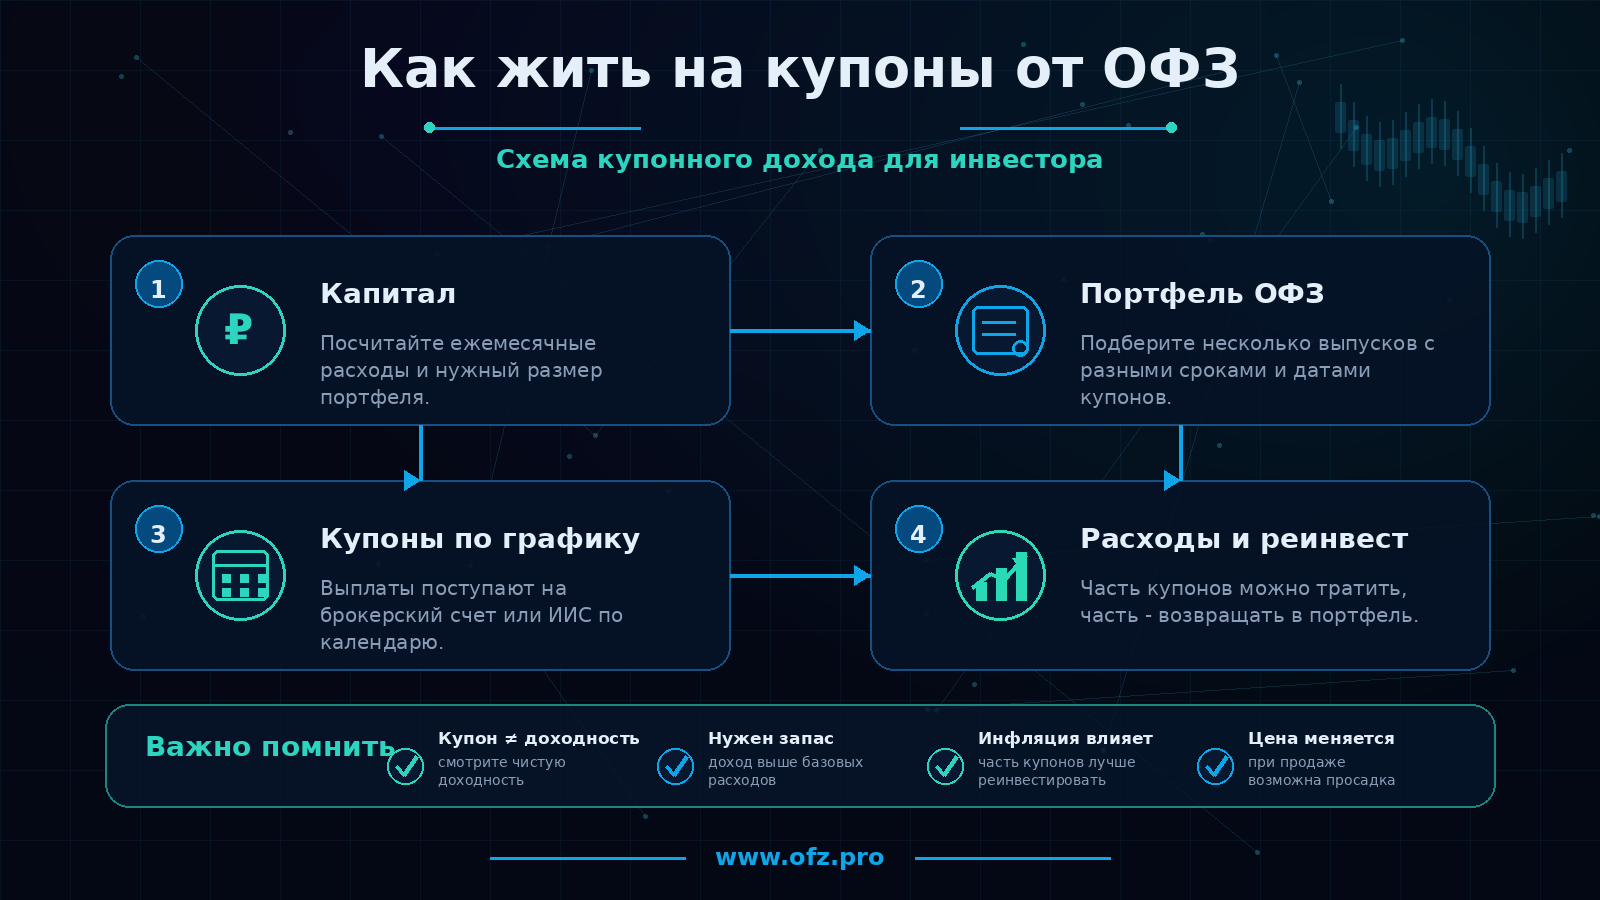
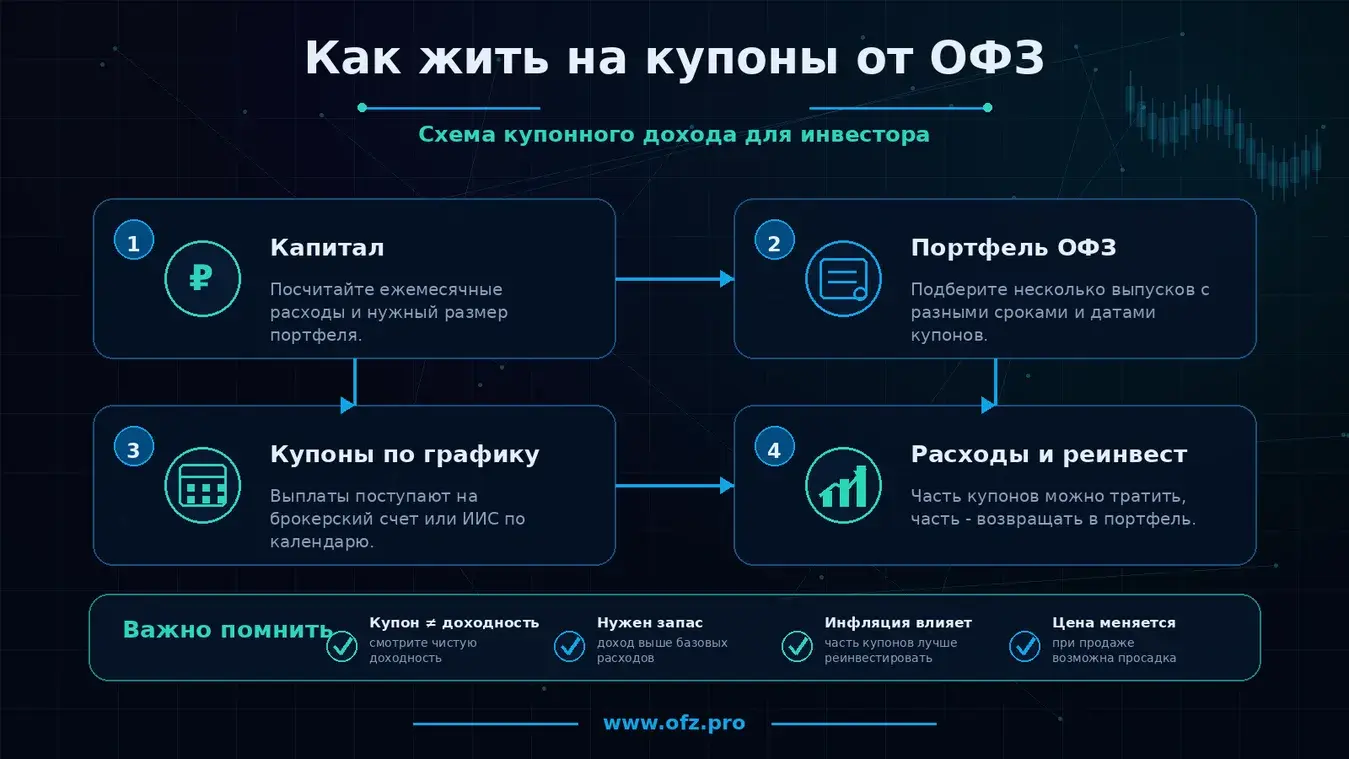
В случае ОФЗ схема выглядит так:
- Инвестор покупает облигации федерального займа.
- ОФЗ выплачивают купоны по графику.
- Купоны поступают на брокерский счет или ИИС.
- Инвестор выводит выплаты или реинвестирует часть денег.
- В дату погашения государство возвращает номинал облигации.
Главная задача — собрать такой портфель, чтобы купоны приходили регулярно и в достаточном объеме.
Можно ли реально жить на купоны от ОФЗ
Да, теоретически жить на купоны от ОФЗ возможно. Но для этого нужен значительный капитал. Чем выше расходы человека, тем больше должна быть сумма инвестиций.
На практике результат зависит от нескольких факторов:
- размера капитала;
- средней доходности портфеля;
- частоты купонных выплат;
- налогов;
- инфляции;
- комиссий;
- готовности держать облигации до погашения;
- способности обновлять портфель после погашений.
Главное: жить на купоны проще, когда купонный доход заметно превышает базовые расходы. Если доход едва покрывает траты, любая инфляция или снижение ставок может нарушить план.
Сколько денег нужно, чтобы жить на купоны
Размер капитала зависит от желаемого ежемесячного дохода и чистой доходности портфеля после налогов и комиссий.
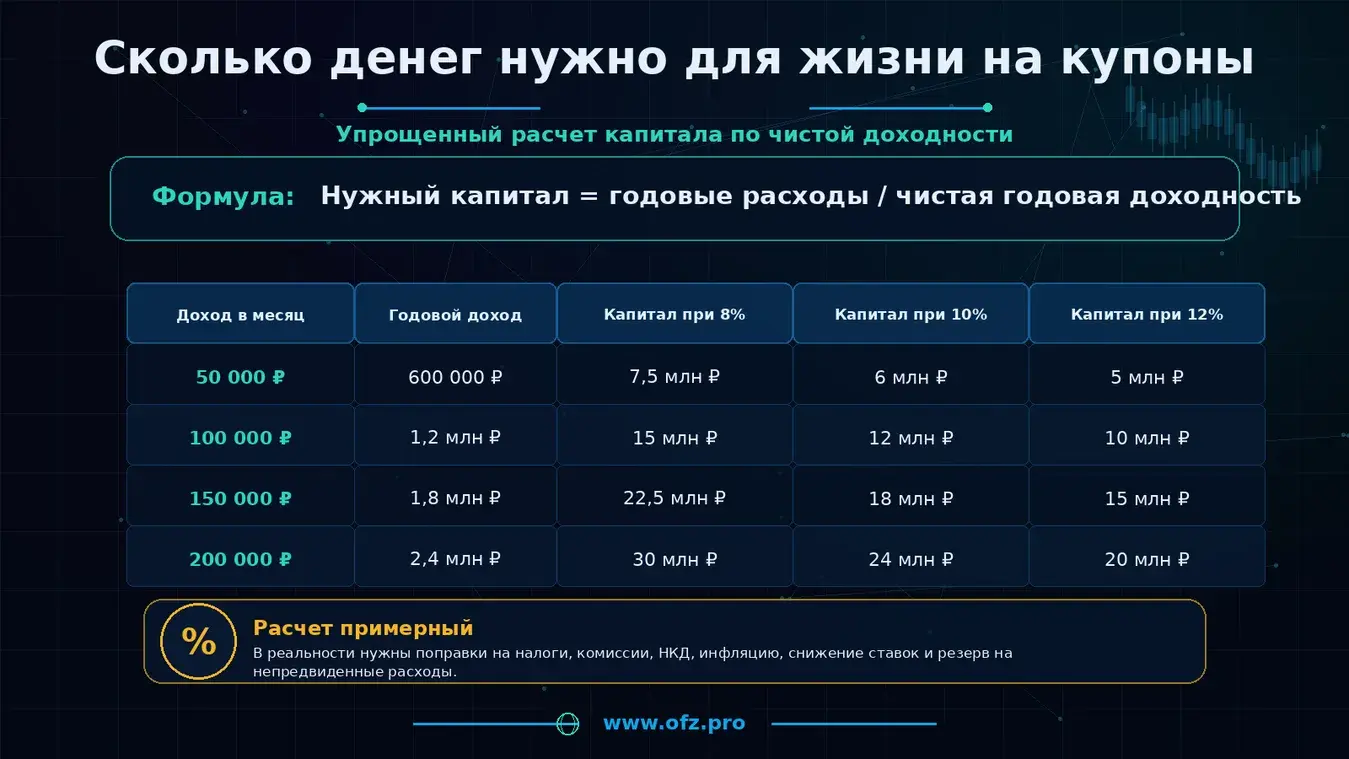
Упрощенная формула:
Нужный капитал = Годовые расходы / Чистая годовая доходность
Например, если инвестору нужно 100 000 рублей в месяц, его годовые расходы составляют 1 200 000 рублей. При условной чистой доходности 10% годовых нужен капитал около 12 000 000 рублей.
| Желаемый доход в месяц | Годовой доход | Капитал при 8% годовых | Капитал при 10% годовых | Капитал при 12% годовых |
| 50 000 ₽ | 600 000 ₽ | 7 500 000 ₽ | 6 000 000 ₽ | 5 000 000 ₽ |
| 100 000 ₽ | 1 200 000 ₽ | 15 000 000 ₽ | 12 000 000 ₽ | 10 000 000 ₽ |
| 150 000 ₽ | 1 800 000 ₽ | 22 500 000 ₽ | 18 000 000 ₽ | 15 000 000 ₽ |
| 200 000 ₽ | 2 400 000 ₽ | 30 000 000 ₽ | 24 000 000 ₽ | 20 000 000 ₽ |
Эта таблица упрощенная. В реальном расчете нужно учитывать налоги, инфляцию, комиссии, изменение ставок и то, что доходность будущих ОФЗ может отличаться от текущей.
Почему нельзя считать только по купону
Многие начинающие инвесторы смотрят на размер купона и пытаются сразу рассчитать пассивный доход. Но купон — это не вся доходность.
Итоговый результат зависит от:
- цены покупки облигации;
- доходности к погашению;
- НКД;
- налогов;
- комиссий;
- срока до погашения;
- реинвестирования или вывода купонов;
- инфляции.
Облигация может иметь высокий купон, но, если она куплена сильно выше номинала, ее доходность к погашению может быть ниже ожидаемой. Поэтому для расчета жизни на купоны нужно смотреть не только на купонный поток, но и на общую эффективность портфеля.
Какие ОФЗ подходят для купонного дохода
Для жизни на купоны инвестор может использовать разные типы ОФЗ. У каждого варианта есть своя роль.
| Тип ОФЗ | Как помогает в купонной стратегии | Что учитывать |
| ОФЗ-ПД | Дают понятный фиксированный купон | Цена может меняться при изменении ставок |
| ОФЗ-ПК | Купон может адаптироваться к рыночным ставкам | Будущий купон заранее неизвестен полностью |
| ОФЗ-ИН | Могут защищать капитал от инфляции | Нужна отдельная оценка механики индексации |
| Короткие ОФЗ | Снижают риск сильной просадки цены | Потребуют чаще перекладывать капитал после погашения |
| Длинные ОФЗ | Позволяют зафиксировать доходность на более долгий срок | Сильнее реагируют на изменение ставки |
Для устойчивого купонного дохода часто используют не один выпуск, а портфель из нескольких ОФЗ с разными сроками и датами выплат.
Как получать купоны каждый месяц
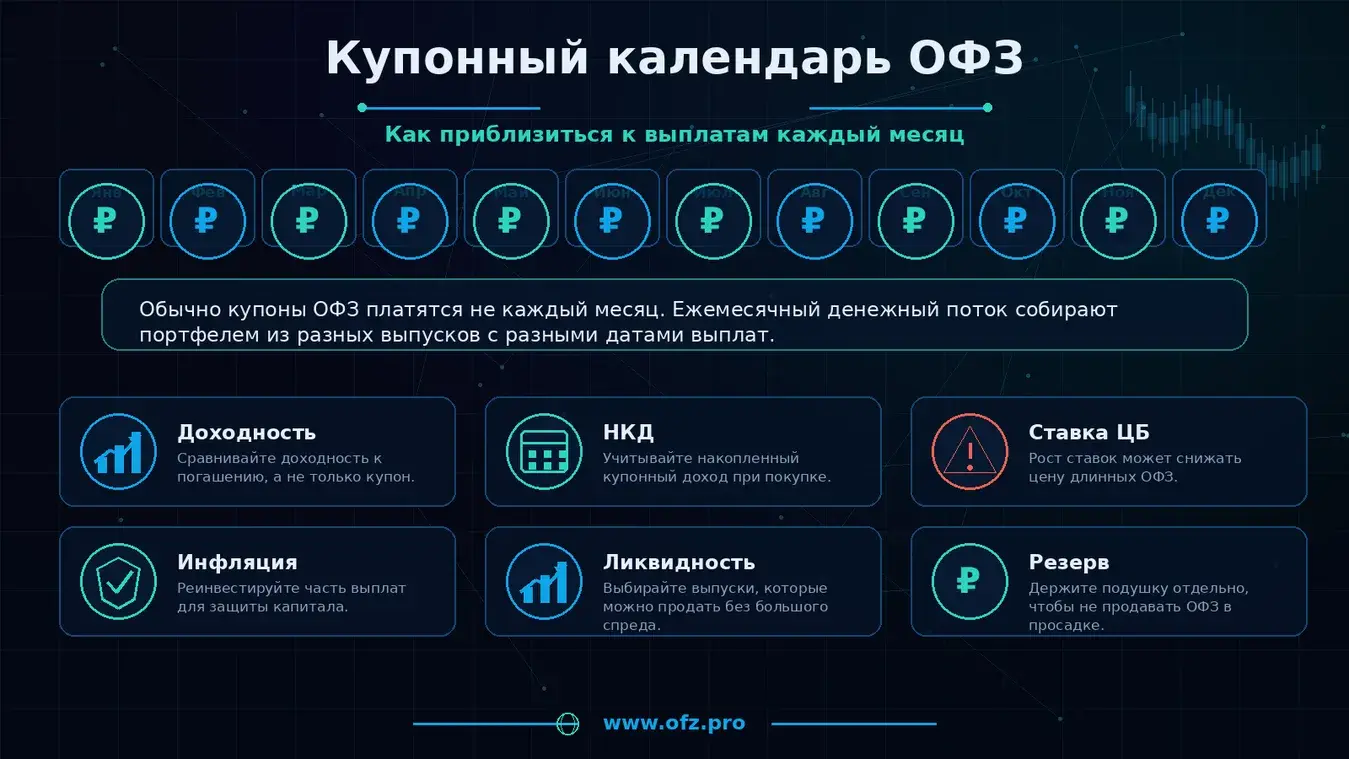
Большинство ОФЗ не выплачивают купоны каждый месяц. Обычно выплаты идут раз в полгода, раз в квартал или по другому графику. Чтобы получать деньги чаще, инвестор может собрать портфель из разных выпусков с разными датами купонов.
Идея простая:
- одна ОФЗ платит купон в январе и июле;
- другая — в феврале и августе;
- третья — в марте и сентябре;
- дополнительные выпуски закрывают остальные месяцы.
Так можно приблизиться к ежемесячному купонному потоку. Но важно не покупать бумаги только ради удобной даты выплаты. Сначала нужно оценивать доходность, срок, цену, НКД и риски.
Важно: купонный календарь удобен психологически, но не должен быть главным критерием выбора. Хороший график выплат не компенсирует плохую доходность или неподходящий срок.
Что такое облигационная лестница
Для жизни на купоны часто используют идею облигационной лестницы. Это портфель, где облигации имеют разные сроки погашения. Часть бумаг погашается раньше, часть позже, а инвестор постепенно перекладывает деньги в новые выпуски.
Плюсы лестницы:
- снижает зависимость от одного срока;
- помогает регулярно получать погашения;
- уменьшает риск вложить все деньги под неудачную ставку;
- дает больше гибкости при изменении рынка;
- помогает планировать купонный поток.
Минус в том, что лестницу нужно поддерживать: после погашения бумаг инвестор должен решать, куда размещать освободившиеся деньги.
Реинвестировать купоны или тратить
Если цель — уже жить на купоны, инвестор выводит часть или все выплаты. Если цель — накопить капитал для будущего пассивного дохода, купоны лучше реинвестировать.
| Подход | Что происходит | Кому подходит |
| Тратить купоны | Инвестор использует выплаты на расходы | Тем, кто уже накопил достаточный капитал |
| Реинвестировать купоны | Купоны направляются на покупку новых активов | Тем, кто еще накапливает капитал |
| Комбинировать | Часть купонов тратится, часть реинвестируется | Тем, кто хочет сохранить рост капитала |
Полное расходование купонов может быть комфортным, но на длинном горизонте нужно учитывать инфляцию. Если расходы растут, а капитал не увеличивается, реальный уровень дохода может снижаться.
Инфляция: главный враг жизни на купоны
Инфляция снижает покупательную способность денег. Даже если инвестор получает стабильный купонный доход, через несколько лет на ту же сумму можно будет купить меньше товаров и услуг.
Чтобы учитывать инфляцию, инвестору стоит:
- считать не только номинальный, но и реальный доход;
- оставлять часть купонов на реинвестирование;
- рассматривать инструменты с защитой от инфляции;
- периодически пересматривать размер нужного капитала;
- не строить план на максимально оптимистичной доходности.
Если весь купонный доход тратить, капитал может формально сохраняться, но его реальная ценность будет снижаться из-за инфляции.
Налоги и комиссии
Жить нужно не на «грязный» купонный доход, а на чистый доход после налогов и расходов. Поэтому налоги и комиссии нужно учитывать заранее.
На итоговый денежный поток могут влиять:
- налог на купонный доход;
- налог на прибыль от продажи облигаций;
- комиссия брокера;
- биржевая комиссия;
- депозитарные расходы, если они есть по тарифу;
- налоговые льготы по ИИС, если они применимы.
| Показатель | Почему важен |
| Валовый купонный доход | Показывает сумму выплат до налогов |
| Чистый купонный доход | Показывает, сколько реально остается инвестору |
| Комиссии | Снижают итоговую доходность |
| Налоговые льготы | Могут повысить эффективность портфеля |
Важно: налоговые правила могут меняться. Перед расчетом долгосрочного купонного дохода нужно проверять актуальные нормы и условия брокера.
Какие риски есть у жизни на купоны
Купонная стратегия выглядит спокойной, но у нее есть риски.
| Риск | Что означает | Как снизить |
| Процентный риск | Цена ОФЗ может падать при росте ставок | Комбинировать разные сроки и не держать все в длинных бумагах |
| Инфляционный риск | Расходы растут быстрее купонного дохода | Реинвестировать часть купонов и учитывать реальную доходность |
| Риск реинвестирования | После погашения деньги придется размещать под новые ставки | Использовать облигационную лестницу |
| Риск ликвидности | Некоторые выпуски сложнее продать быстро | Выбирать ликвидные ОФЗ |
| Риск ошибки в расчете | Инвестор переоценивает будущий доход | Считать чистый доход и делать запас |
| Риск слишком больших расходов | Купонов не хватает на жизнь | Снижать расходы или увеличивать капитал |
Кому подходит стратегия жизни на купоны
Жизнь на купоны подходит не всем. Это стратегия для инвесторов, у которых уже есть значительный капитал или понятный план его накопления.
| Кому подходит | Почему |
| Инвесторам с крупным капиталом | Купонный доход может покрывать расходы |
| Консервативным инвесторам | ОФЗ могут быть основой спокойной части портфеля |
| Людям, планирующим пенсию | Купоны могут стать частью пенсионного дохода |
| Тем, кто хочет регулярный денежный поток | Купонный календарь помогает планировать поступления |
| Инвесторам с дисциплиной | Стратегия требует учета расходов, налогов и инфляции |
Кому не стоит рассчитывать только на купоны
Полностью жить только на купоны может быть рискованно, если капитал недостаточен или расходы нестабильны.
Стратегия может не подойти тем, кто:
- не имеет финансовой подушки;
- планирует вложить последние деньги;
- не готов учитывать налоги и инфляцию;
- ожидает гарантированный доход без рыночных колебаний;
- не понимает разницу между купоном и доходностью;
- не готов обновлять портфель после погашений;
- хочет быстро получить пассивный доход без крупного капитала.
Купонный доход может быть частью финансового плана, но не должен строиться на завышенных ожиданиях.
Пошаговый план: как начать путь к жизни на купоны
Если цель — в будущем жить на купоны, лучше двигаться постепенно.
- Посчитать расходы. Определить, сколько денег нужно в месяц для комфортной жизни.
- Рассчитать нужный капитал. Использовать реалистичную чистую доходность, а не максимальную.
- Создать финансовую подушку. Не держать все деньги только в облигациях.
- Изучить ОФЗ. Понять купон, доходность, НКД, погашение и риски.
- Начать с понятных выпусков. Не покупать сложные бумаги только ради высокой доходности.
- Собрать купонный календарь. Распределить выплаты по месяцам или кварталам.
- Диверсифицировать сроки. Использовать разные даты погашения.
- Реинвестировать часть купонов. Защищать капитал от инфляции.
- Периодически пересматривать портфель. Учитывать новые ставки, погашения и расходы.
Пример расчета купонного портфеля
Предположим, инвестору нужно получать 100 000 рублей в месяц, то есть 1 200 000 рублей в год. Если чистая доходность портфеля после налогов и комиссий составляет 10% годовых, ориентировочный капитал должен быть около 12 000 000 рублей.
Но в реальности лучше делать запас, потому что:
- доходность будущих выпусков может снизиться;
- часть купонов желательно реинвестировать;
- инфляция увеличивает расходы;
- налоги и комиссии уменьшают чистый доход;
- портфель может временно снижаться в рыночной цене.
Практический вывод: если расчет показывает, что купонов хватает «впритык», портфель лучше считать недостаточным. Для жизни на купоны нужен запас прочности.
Главные ошибки при попытке жить на купоны
| Ошибка | Почему опасно | Как избежать |
| Считать доход по купону, а не по чистой доходности | Можно переоценить реальный денежный поток | Учитывать налоги, комиссии и цену покупки |
| Не учитывать инфляцию | Реальные расходы со временем растут | Реинвестировать часть купонов |
| Покупать только самые доходные бумаги | Высокая доходность может означать высокий риск | Смотреть срок, ликвидность и дюрацию |
| Держать все в одном выпуске | Портфель зависит от одной бумаги | Диверсифицировать по срокам и типам |
| Не иметь резерва наличности | Можно быть вынужденным продать ОФЗ в просадке | Держать финансовую подушку отдельно |
| Не обновлять портфель | Погашения и изменение ставок нарушают структуру дохода | Регулярно пересматривать портфель |
Чек-лист перед созданием купонного портфеля
Перед тем как строить портфель для жизни на купоны, проверьте себя:
- Я знаю свои ежемесячные и годовые расходы.
- Я посчитал нужный капитал по чистой доходности.
- Я понимаю, что купон не равен итоговой доходности.
- Я учитываю налоги и комиссии.
- Я понимаю влияние инфляции.
- Я знаю, какие ОФЗ покупаю и почему.
- Я не вкладываю все деньги в один выпуск.
- Я понимаю риск изменения ключевой ставки.
- Я оставляю часть капитала в ликвидной форме.
- Я готов пересматривать портфель после погашений и изменения рынка.
Что важно запомнить
Жить на купоны от ОФЗ можно, но это требует капитала, расчетов и дисциплины. Такая стратегия подходит не тем, кто хочет быстрый доход, а тем, кто строит долгосрочную систему регулярных выплат.
Главные выводы:
- жизнь на купоны требует значительного капитала;
- считать нужно чистый доход после налогов и комиссий;
- купонный поток можно распределить по месяцам с помощью разных выпусков;
- часть купонов желательно реинвестировать для защиты от инфляции;
- нельзя выбирать ОФЗ только по максимальному купону;
- важно учитывать срок, доходность, НКД, ликвидность и риски;
- купоны могут быть частью финансовой независимости, но требуют регулярного контроля портфеля.
FAQ: короткие ответы
Можно ли жить на купоны от ОФЗ?
Да, если капитал достаточно большой, а купонный доход после налогов и комиссий покрывает расходы. Но нужно учитывать инфляцию, риски и изменение ставок.
Сколько денег нужно, чтобы жить на купоны?
Нужный капитал зависит от расходов и чистой доходности. Упрощенно: годовые расходы нужно разделить на ожидаемую чистую доходность портфеля.
Можно ли получать купоны каждый месяц?
Да, если собрать портфель из разных ОФЗ с разными датами выплат. Но график купонов не должен быть важнее доходности, срока и риска.
Какие ОФЗ лучше для купонного дохода?
Чаще рассматривают ликвидные ОФЗ с понятным купоном, подходящим сроком и приемлемой доходностью. Для разных сценариев могут использоваться ОФЗ-ПД, ОФЗ-ПК и ОФЗ-ИН.
Нужно ли реинвестировать купоны?
Если инвестор еще накапливает капитал, купоны лучше реинвестировать. Если он уже живет на выплаты, полезно хотя бы часть дохода направлять на защиту от инфляции.
Какие риски есть у жизни на купоны?
Основные риски — инфляция, изменение ставок, снижение цены облигаций, налоги, комиссии, риск реинвестирования и недостаточный размер капитала.
← Предыдущая статья ОФЗ, вклад и акции чем отличаются простыми словами
Следующая статья → Почему цена ОФЗ меняется